房貸轉貸划不划算 費用時機與試算
2026/09/22
點擊時代時報/記者蔡宗翰 報導
圖片來源:Pexels 免費圖庫
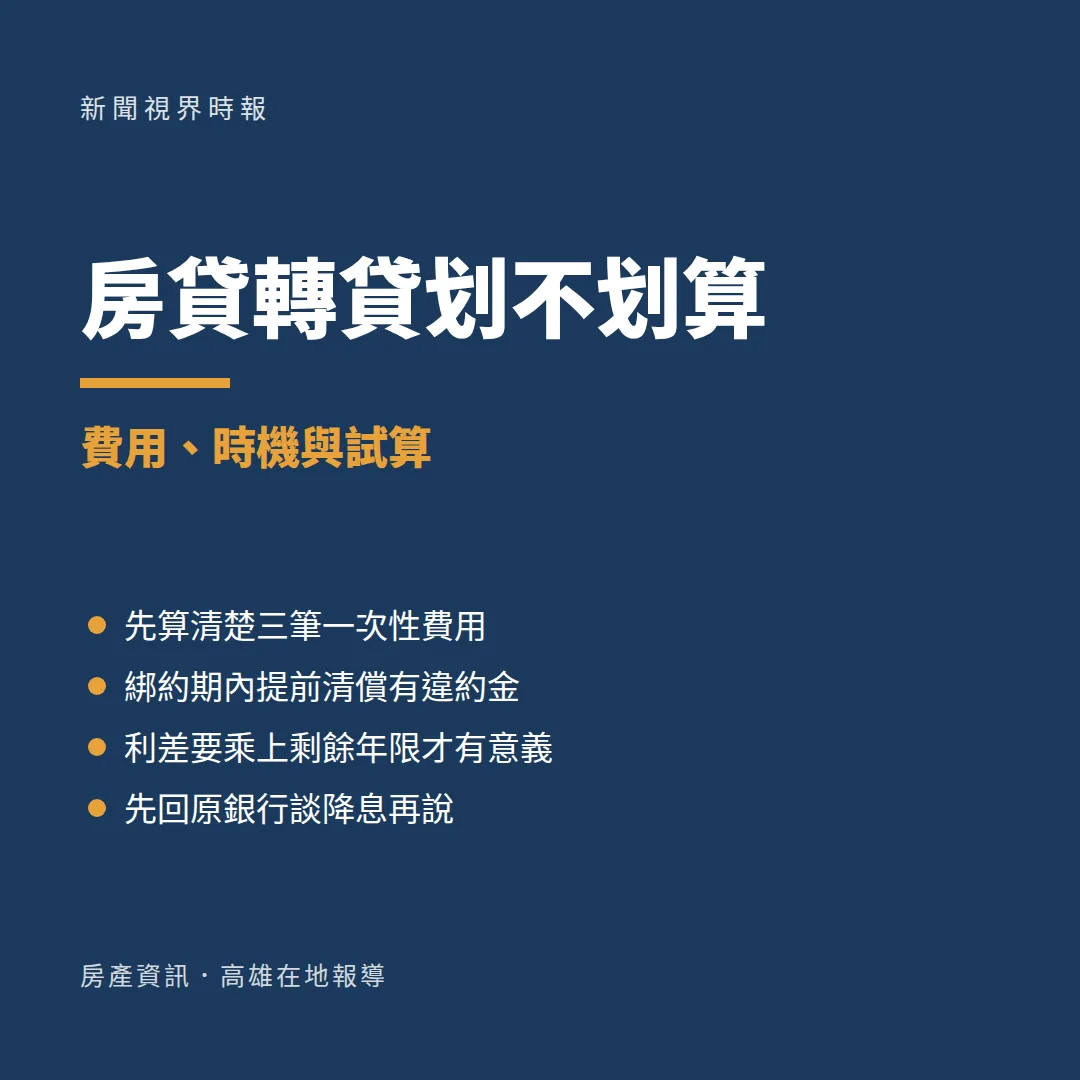
看到廣告上別家的房貸利率比自己低,第一個念頭通常是「那我轉過去就好了」。但轉貸不是把餘額搬個家而已,它等於重新辦一次貸款,該付的費用一樣不會少。利差看起來零點幾個百分點,換算成實際省下的錢,可能比想像中少很多,也可能真的划算——差別在於你有沒有把成本算進去。這篇整理轉貸的費用結構與試算方式,實際條件仍應以各銀行核定為準。
轉貸會產生哪些費用
第一是設定費。新銀行要重新辦抵押權設定,這筆是按貸款額度的一定比例計算,額度愈高金額愈可觀。
第二是代書費與規費,包含塗銷原抵押權、重新設定的登記規費與代書的作業費。第三是新銀行可能收取的開辦費或帳管費,各家不同。
綁約期是最大的變數
多數房貸有綁約期,常見一到三年
綁約期內提前清償要付違約金
違約金通常按清償金額的一定比例
有些是按剩餘綁約月數遞減
合約上會寫清楚,翻出來看最準
如果還在綁約期內,違約金往往就吃掉大半利差。算之前先確認自己的綁約期什麼時候到,這一項比利率本身更關鍵。
試算要抓哪幾個數字
需要四個數字:目前的貸款餘額、目前利率、新銀行利率、以及剩餘年限。用利差乘上餘額,得到一年約省多少,再乘上剩餘年限。
把這個總額減掉前面所有一次性費用與違約金,剩下的才是真正省到的。如果剩餘年限只剩幾年,利差再大也很難補回成本。
先回原銀行談
實務上有個順序常被跳過:拿別家的條件回去找原銀行談降息。銀行不想失去既有客戶,有機會直接調整,而且完全沒有轉貸成本。
談不下來再考慮轉。這一步花的只是一通電話的時間,卻可能省下整筆轉貸費用,沒有理由不做。
什麼情況才划得來
餘額大、剩餘年限長、利差明顯、而且已經過了綁約期——四個條件同時成立時,轉貸通常是划算的。
反過來說,餘額不高或只剩幾年就繳完,就算利差看起來吸引人,多半補不回一次性費用。這時候維持現狀比較實際。
送件前要確認的
新銀行核准的成數與利率是否與洽談時一致、寬限期怎麼算、有沒有搭配其他商品的條件,這些都要在簽約前白紙黑字確認。
另外要確認撥款與清償的時間銜接,避免出現空窗。高雄的中古屋若屋齡較高,鑑價結果也可能影響核貸成數,建議先問過。
常見問題 QA
轉貸要花哪些錢?
設定費、代書費與登記規費,部分銀行另有開辦費,還要看有沒有提前清償違約金。
綁約期內可以轉嗎?
可以,但要付違約金,金額常會吃掉大半利差,建議先確認綁約期何時到期。
怎麼快速判斷划不划算?
用利差乘餘額再乘剩餘年限,減掉所有一次性費用與違約金,看剩下多少。
剩沒幾年還值得轉嗎?
通常不值得,剩餘年限短的話省下的利息難以補回一次性費用。
有沒有不用轉就能降息的方法?
可拿別家條件回原銀行洽談調降,沒有轉貸成本,建議先做這一步。
送件前要確認什麼?
核定成數與利率是否與洽談一致、寬限期算法、附加條件,以及撥款與清償的時間銜接。
先算成本再看利差,轉貸才不會白忙。更多房產實務提醒,都在新聞視界時報。
室內設計協會商務中心:👉 高雄商務中心推薦-借址登記-辦公室出租-會議室出租-虛擬辦公室
中華民國室內設計應用輔導發展協會:高雄室內設計推薦。室內裝修、裝潢、老屋翻新延伸閱讀 :高雄冷氣空調清洗推薦 :屏東冷氣空調清洗推薦
奇點空間設計:高雄室內設計推薦。室內裝修、裝潢、老屋翻新延伸閱讀 |點擊時代網頁設計| 新聞視界時報: 奇點空間設計屏東分公司:奇點空間設計(屏東)薦
旅人空間設計:高雄室內設計推薦。室內裝修、裝潢、老屋翻新延伸閱讀 ||高雄推薦seo關鍵字優化| 點擊時代時報: 旅人空間設計屏東分公司:奇點空間設計(屏東)薦
如何選擇好的室內設計公司 | 小坪數室內設計攻略 | 工業風格設計:打造個性與現代感的裝潢空間 | 打造專屬侘寂風格:追尋不完美中的美學
老屋翻新推薦 | 透天厝翻新的核心價值 | 現代簡約風格設計完整推薦指南 | 小坪數空間也可以放大嗎? | 空間規劃基本原則及巧妙收納